Cet article a été écrit par
Raphaël Elmaleh
Abattement de 10 % des retraités : ce que propose le Sénat pour 2027
Abattement de 10 % des retraités : la règle, la proposition du Sénat et ce que cela changerait
La majorité sénatoriale propose de supprimer complètement l’abattement fiscal de 10 % dont bénéficient les retraités sur leurs pensions, dans le cadre du budget 2027. Rien n’est voté définitivement au 16 novembre 2026, mais la direction mérite votre attention. Voici la règle actuelle, les propositions sur la table et ce que cela changerait concrètement.
À retenir : l’abattement de 10 % en chiffres datés
- → 10 % : l’abattement appliqué aux pensions de retraite pour le calcul de l’impôt sur le revenu.
- → 4 439 € : le plafond actuel de cet avantage, par foyer fiscal.
- → 4,7 milliards d’euros : les recettes estimées d’une suppression totale en 2027, selon la rapporteure du budget au Sénat.
- → 20 novembre : début de l’examen du budget en séance au Sénat.
Quelle est la règle aujourd’hui ?
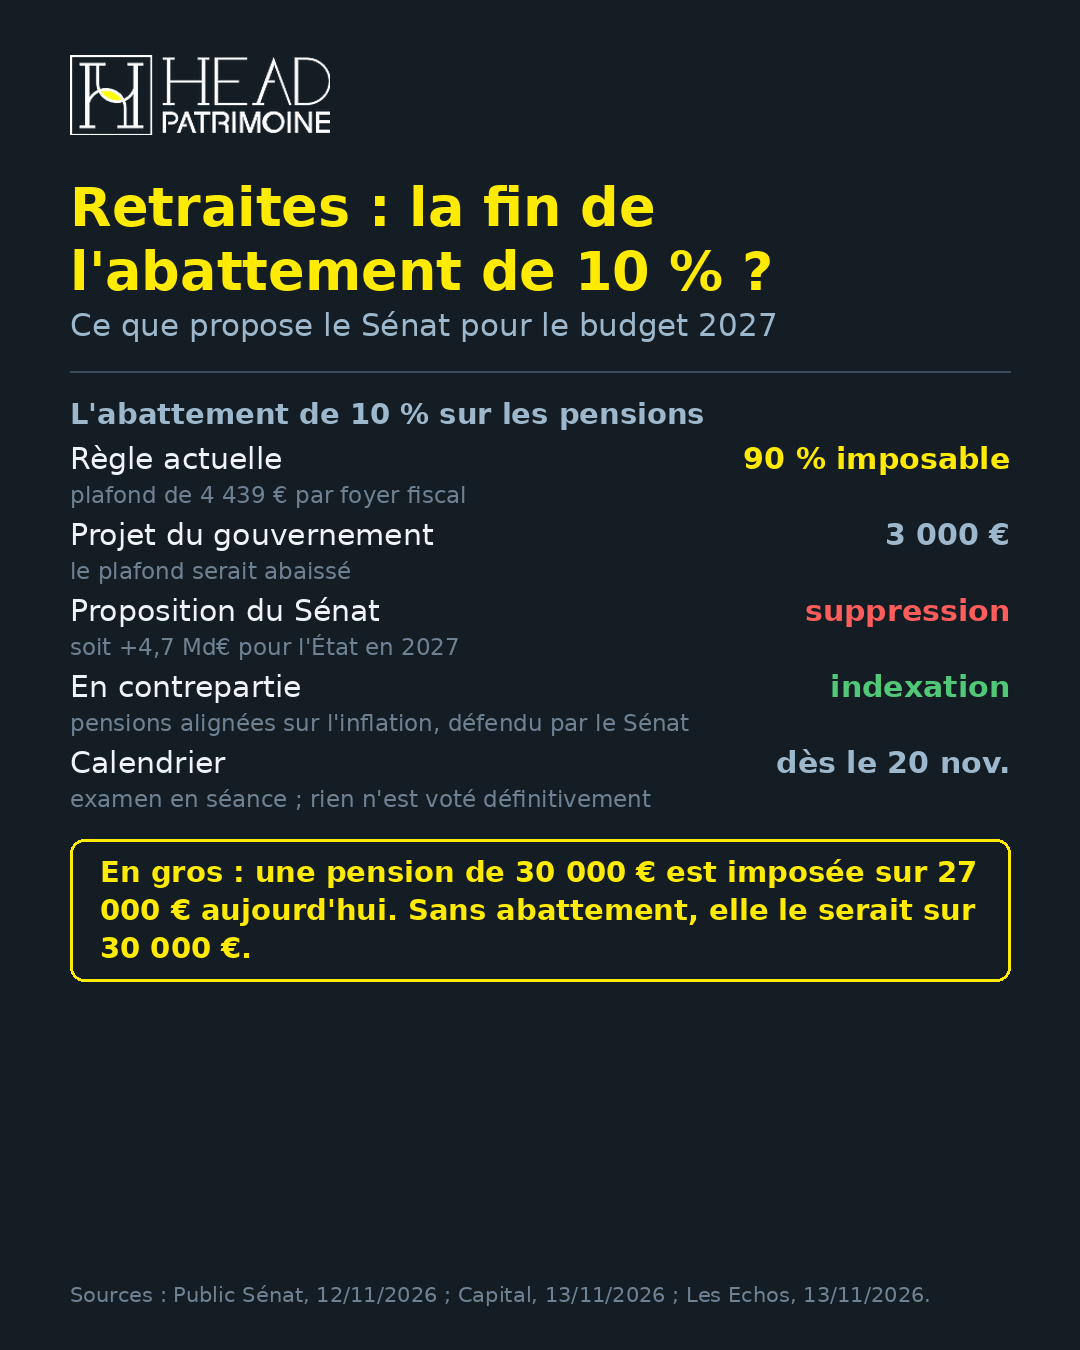
Les pensions de retraite ne sont imposées que sur 90 % de leur montant : c’est l’abattement de 10 %. Cet avantage est plafonné à 4 439 € par foyer fiscal, et il ne concerne que les retraités qui paient effectivement l’impôt sur le revenu. Les retraités non imposables n’en bénéficient donc pas.
Que propose le Sénat pour le budget 2027 ?
Le projet du gouvernement prévoit déjà de réduire l’avantage : le plafond passerait de 4 439 € à 3 000 €. La majorité sénatoriale de droite et du centre, par la voix de la rapporteure générale Christine Lavarde, propose d’aller plus loin : supprimer totalement l’abattement, soit 4,7 milliards d’euros de recettes supplémentaires pour l’État en 2027, selon les estimations présentées. Il s’agit d’une évolution : l’an dernier, les sénateurs défendaient un abaissement du plafond à 3 000 €.
En contrepartie, la majorité sénatoriale défend l’indexation complète des pensions sur l’inflation, une mesure déjà adoptée en commission dans le budget de la Sécurité sociale. Christine Lavarde présente l’ensemble comme un « équilibre socialement plus juste », entre économies budgétaires et préservation du pouvoir d’achat des retraités.
Un exemple chiffré pour mesurer l’impact
Exemple pédagogique fictif au 16 novembre 2026, sans recommandation. Hypothèses : un retraité imposable perçoit une pension de 30 000 € par an et se situe dans une tranche marginale d’imposition de 30 %. Aujourd’hui, sa pension est imposée sur 27 000 €, l’abattement de 3 000 € restant sous le plafond de 4 439 €. Sans abattement, elle serait imposée sur 30 000 €, soit environ 900 € d’impôt en plus dans cet exemple. C’est une simple mécanique : chaque situation diffère selon les revenus du foyer, la tranche marginale et le plafond. Cet exemple ignore les autres revenus, la décote et les éventuelles évolutions du barème.
Quelle est la marge d’incertitude ?
L’Assemblée nationale a rejeté la partie recettes du budget, ce qui revient à rejeter l’ensemble du texte en première lecture. Le Sénat examine le projet en séance à partir du 20 novembre. Ensuite, plusieurs scénarios sont possibles : 49.3, commission mixte paritaire ou ordonnances. Selon le scénario retenu, c’est la version du gouvernement (plafond à 3 000 €) ou un texte remanié qui ferait loi. Dernier signal en date : le ministre du Travail Jean-Pierre Farandou s’est dit « ouvert à la proposition » du Sénat sur l’indexation des pensions, dans un entretien rapporté par Capital le 15 novembre. Rien n’est tranché.
| Repère | Valeur |
|---|---|
| Règle actuelle | pensions imposées sur 90 % de leur montant |
| Plafond actuel de l’abattement | 4 439 € par foyer fiscal |
| Projet du gouvernement | plafond abaissé à 3 000 € |
| Proposition de la majorité sénatoriale | suppression totale de l’abattement |
| Recettes estimées d’une suppression | 4,7 milliards d’euros en 2027 |
| Contrepartie défendue par le Sénat | indexation complète des pensions sur l’inflation |
| Prochaine étape | examen en séance au Sénat à partir du 20 novembre 2026 |
Source : Public Sénat, 12 novembre 2026 ; Capital, 13 et 15 novembre 2026 ; Les Echos, 13 novembre 2026.
Quels pièges éviter ?
Trois repères. Une proposition n’est pas une loi : rien n’est voté définitivement, et plusieurs scénarios restent ouverts. La suppression ne toucherait que les retraités qui paient l’impôt sur le revenu : les foyers non imposables ne bénéficient pas de l’abattement aujourd’hui. Enfin, l’impact dépend de la tranche marginale et du plafond : chaque situation diffère, et un calcul précis suppose de prendre l’ensemble des revenus du foyer.
Notre regard de conseiller
Au-delà du débat, le signal est clair : deux budgets de suite, les avantages fiscaux des retraités sont dans le viseur, quel que soit le scénario final. Pour qui prépare sa retraite ou la vit déjà, la leçon n’est pas de subir le calendrier parlementaire, mais d’en tenir compte dès maintenant : la part nette d’impôt des pensions devient une variable à part entière de la stratégie patrimoniale, au même titre que le choix entre capital et rente.
Chez Head Patrimoine, nous intégrons ces scénarios fiscaux dans chaque projection de retraite, avant qu’ils ne deviennent loi. Pour replacer ces questions dans une stratégie globale, découvrez notre démarche d’ingénierie patrimoniale. Pour examiner votre situation, contactez Head Patrimoine au 01 39 14 37 17.
Questions fréquentes
L’abattement de 10 % des retraités est-il supprimé ?
Non, à ce stade. Au 16 novembre 2026, il s’agit d’une proposition de la majorité sénatoriale pour le budget 2027, portée par la rapporteure Christine Lavarde. Le projet du gouvernement prévoit pour sa part un plafond abaissé à 3 000 €. Le Sénat examine le texte en séance à partir du 20 novembre, et plusieurs scénarios restent possibles avant l’adoption définitive.
Qui serait concerné par une suppression de l’abattement ?
Uniquement les retraités qui paient effectivement l’impôt sur le revenu. L’abattement de 10 % réduit la base imposable des pensions ; les retraités non imposables n’en bénéficient pas aujourd’hui et ne seraient donc pas touchés par sa suppression.
Combien rapporterait la suppression de l’abattement ?
4,7 milliards d’euros de recettes supplémentaires pour l’État en 2027, selon les estimations présentées par la rapporteure du budget au Sénat. En contrepartie, la majorité sénatoriale défend l’indexation complète des pensions sur l’inflation, déjà adoptée en commission dans le budget de la Sécurité sociale.
Quel est le rôle d’un cabinet de gestion de patrimoine face à ce type de réforme ?
Un cabinet de gestion de patrimoine intègre les scénarios fiscaux en débat dans ses projections de retraite, avant qu’ils ne deviennent loi : part nette d’impôt des pensions, choix entre capital et rente, calendrier des retraits. C’est l’objet de notre démarche d’ingénierie patrimoniale.
Ceci n’est pas un conseil en investissement, uniquement un décryptage d’actualité.
Sources
- Public Sénat, 12 novembre 2026 (proposition de suppression de l’abattement de 10 %, 4,7 milliards d’euros de recettes estimées, plafond actuel de 4 439 €, projet gouvernemental à 3 000 €, calendrier parlementaire) : publicsenat.fr
- Capital, 13 novembre 2026 (mécanique de l’abattement, indexation des pensions défendue en contrepartie, position des sénateurs l’an dernier) : capital.fr
- Les Echos, 13 novembre 2026 (indexation des pensions et suppression de l’abattement : les pistes du Sénat) : lesechos.fr
- Capital, 15 novembre 2026 (le ministre du Travail se dit « ouvert à la proposition » du Sénat sur l’indexation des pensions) : capital.fr
- Sources consultées le 16 novembre 2026.