

Cet article a été écrit par
Raphaël Elmaleh
Confiance des ménages : le moral baisse en octobre, mais l’envie d’épargner résiste
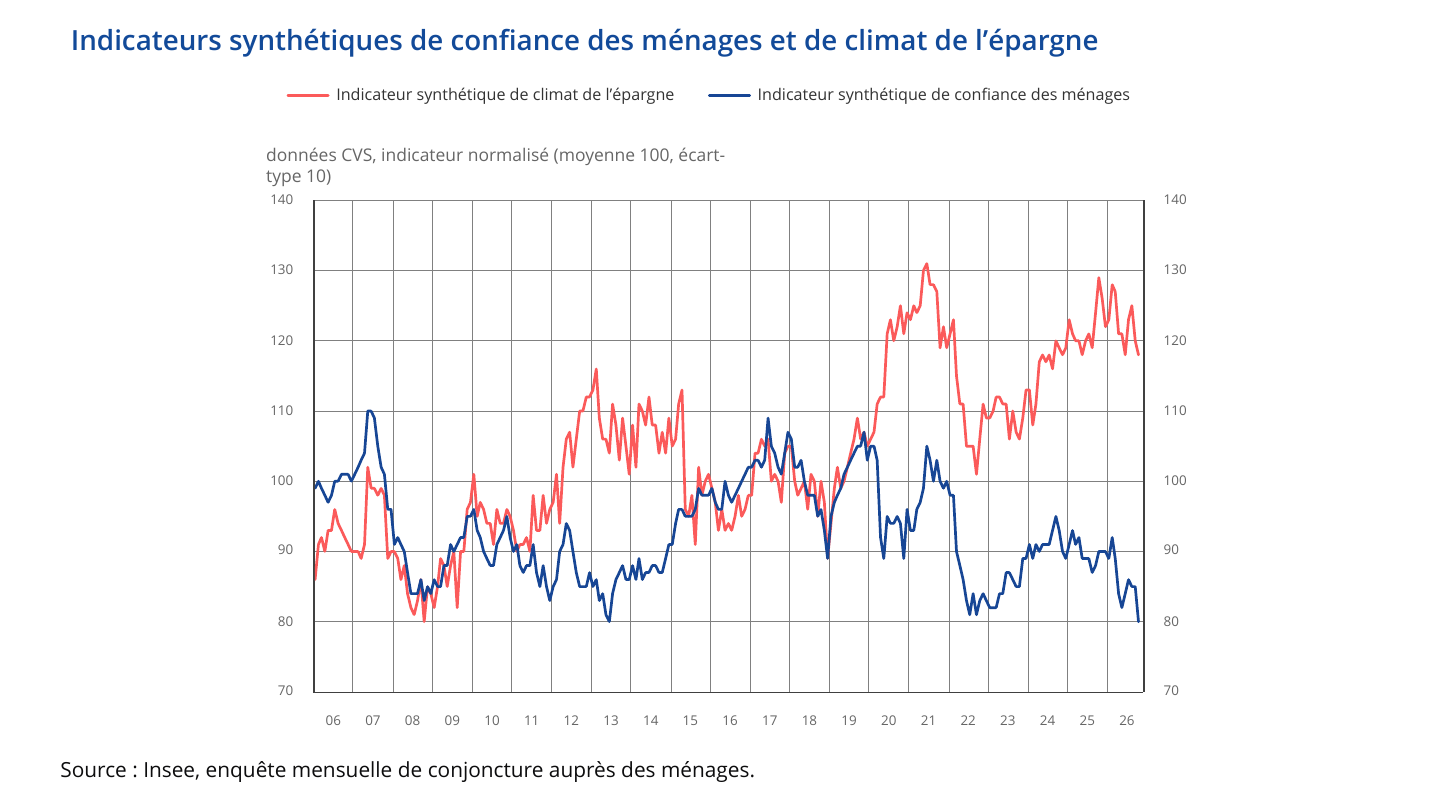
L’Insee publie ce 27 octobre 2026 son enquête sur la confiance des ménages. L’indicateur qui la résume tombe à 80 en octobre, contre 85 en septembre. C’est son plus bas niveau depuis juin 2013, bien en dessous de sa moyenne de longue période, fixée à 100.
À retenir
- Confiance des ménages : 80 en octobre, en baisse de 5 points sur un mois, au plus bas depuis juin 2013.
- Climat de l’épargne : 118, en baisse de 2 points, mais nettement au-dessus de sa moyenne de longue période (100).
- Les ménages sont plus pessimistes sur leur situation financière, mais l’envie et la capacité d’épargner restent bien au-dessus de leur moyenne.
- La vraie question n’est pas seulement « combien épargner ? », mais « pour quoi faire ? ».
Le moral des Français baisse, mais le climat d’épargne résiste
D’après l’Insee, les ménages jugent nettement moins bien leur situation financière personnelle : le solde d’opinion sur leur situation future perd 9 points, celui sur leur situation passée en perd 6.
Un autre indicateur tient pourtant mieux : le climat de l’épargne. Il recule de 2 points, à 118, mais reste nettement au-dessus de sa moyenne de long terme. Le solde d’opinion sur l’opportunité d’épargner perd 6 points tout en restant bien au-dessus de sa moyenne. La capacité d’épargne actuelle est stable et la capacité d’épargne future recule de 3 points. Les deux restent nettement au-dessus de leur moyenne.
Les réponses à l’enquête font donc apparaître un contraste : une vision pessimiste de la situation, mais une volonté de mettre de l’argent de côté. Cela ne signifie pas que tous les ménages en ont les moyens.
Épargner, oui, mais pour quoi faire ?
Reste une question : à quoi cette épargne va-t-elle servir ?
- Faire face à un imprévu ?
- Financer un projet dans deux ans ?
- Préparer sa retraite ?
Ces objectifs n’appellent ni la même disponibilité, ni le même horizon, ni la même prise de risque.
- Une réserve accessible pour les besoins à court terme.
- Une réflexion différente pour l’argent qu’on peut investir plus longtemps.
Si vous voulez aller plus loin, retrouvez notre approche pour préparer votre retraite et pour développer votre patrimoine.
Partir de vos projets, pas de l’inquiétude du moment
Chez Head Patrimoine, nous partons de vos projets pour organiser votre épargne, plutôt que de l’inquiétude du moment.
Envie d’en parler ? Prenez rendez-vous avec Head Patrimoine ou appelez-nous au 01 39 14 37 17.
Questions fréquentes
Que mesure le climat de l’épargne de l’Insee ?
C’est un indicateur synthétique construit à partir de l’enquête mensuelle auprès des ménages. Il est normalisé : sa moyenne de longue période vaut 100. À 118 en octobre 2026, il se situe nettement au-dessus de cette moyenne.
Faut-il épargner davantage quand le moral baisse ?
Il n’y a pas de réponse unique. Cela dépend de votre situation, de vos revenus, de vos charges et de vos projets. Les chiffres de l’Insee décrivent l’opinion des ménages en général, pas ce qui convient à chacun. Un point de départ utile : savoir ce que l’on veut financer et à quelle échéance.
Où placer son épargne de précaution ?
Une épargne de précaution sert à faire face à un imprévu : elle doit rester disponible rapidement, sans risque de perte en capital. L’argent que l’on peut immobiliser plus longtemps relève d’une autre réflexion, avec un horizon et un niveau de risque différents. Un conseiller peut vous aider à répartir ces deux enveloppes selon votre situation.