Cet article a été écrit par
Raphaël Elmaleh
Pourquoi l’or baisse : ce que montrent vraiment les chiffres
Depuis fin octobre, l’or déroute : il recule alors que les taux d’intérêt réels américains baissent, un mouvement qui le soutient d’habitude. Ce n’est pas un problème macroéconomique : ce sont les vendeurs.
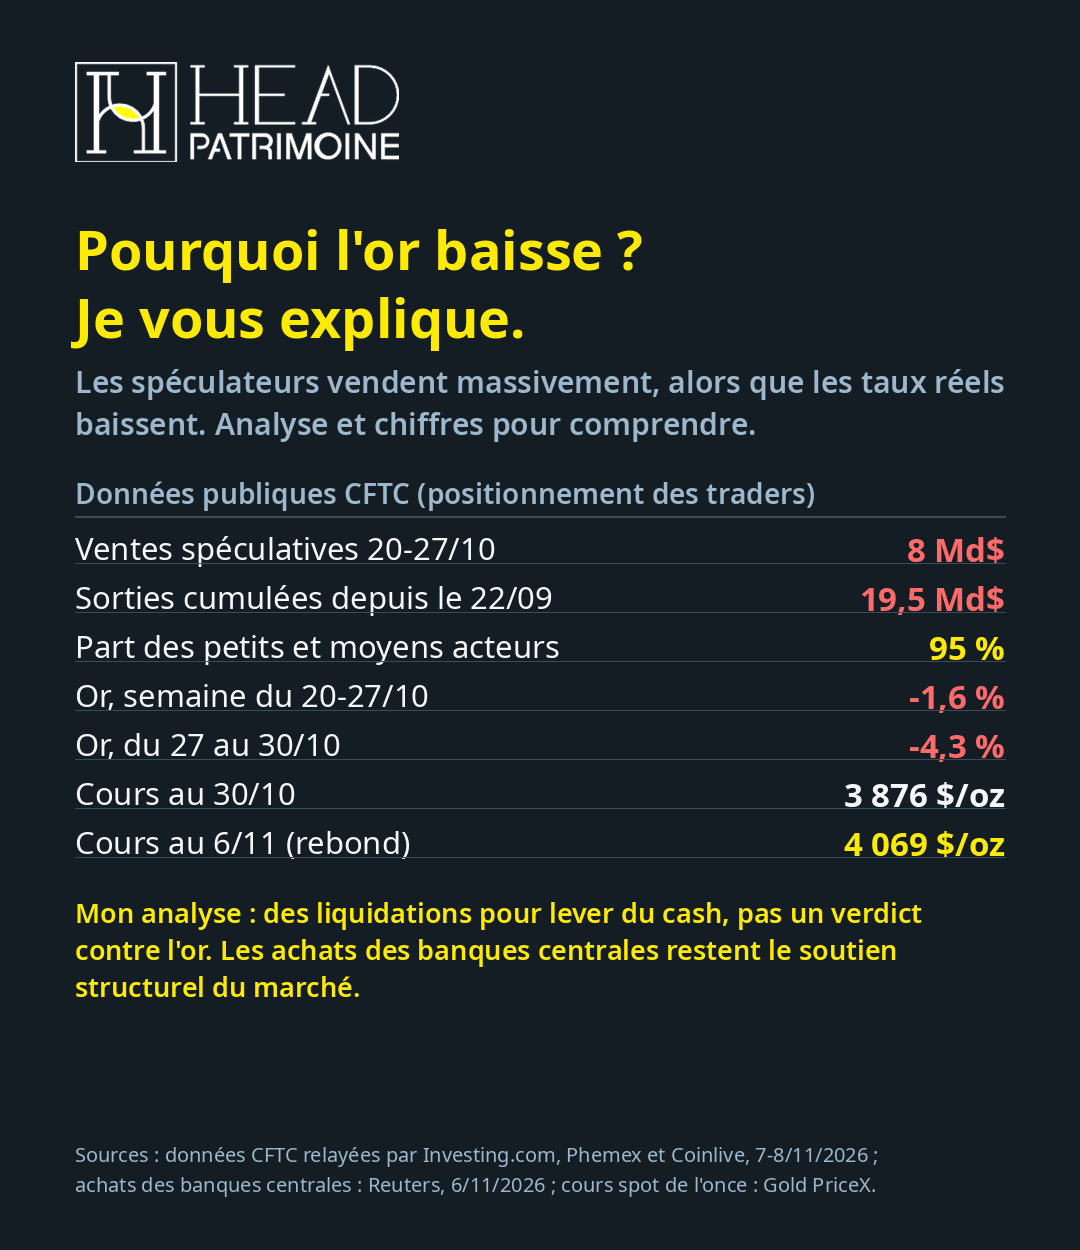
Entre le 20 et le 27 octobre 2026, les investisseurs spéculatifs ont vendu pour 8 milliards de dollars de positions sur l’or, selon les données publiques de la CFTC, le gendarme des marchés à terme américains. Cette déconnexion entre les taux et le cours ne signifie pas que les fondamentaux de l’or ont changé : elle traduit des liquidations massives, dont 95 % viennent des petits et moyens acteurs, pas des grands fonds.
À retenir : les chiffres de la baisse de l’or
- → 8 milliards de dollars de positions vendues entre le 20 et le 27 octobre, selon la CFTC : c’est la 5e semaine consécutive de ventes, soit 19,5 milliards de dollars de sorties cumulées depuis le 22 septembre.
- → 95 % de ces ventes viennent des catégories « autres » et « non déclarables », c’est-à-dire des petits et moyens acteurs, pas des grands fonds.
- → Sur la semaine du 20 au 27 octobre, l’or a perdu 1,6 % alors que le taux réel américain à 10 ans baissait de 0,11 point ; du 27 au 30 octobre, il a encore perdu 4,3 %, clôturant à 3 876 $ l’once.
- → Vendredi 6 novembre, l’or a clôturé à 4 069 $ l’once, en rebond par rapport à fin octobre.
Pourquoi l’or baisse-t-il alors que les taux réels diminuent ?
En principe, des taux réels plus faibles rendent l’or plus attractif : le rendement des obligations sans risque diminue, et l’or, qui ne verse aucun revenu, devient moins pénalisé en comparaison. Ce mécanisme n’a pas joué fin octobre : la pression vendeuse a dominé l’effet des taux. Quand des acteurs doivent vendre, le prix suit les flux, pas les modèles macroéconomiques.
Que montrent les chiffres de la CFTC ?
Chaque semaine, la CFTC publie le positionnement des traders sur les marchés à terme. Les données de fin octobre décrivent un mouvement de ventes spéculatives d’une ampleur inhabituelle.
| Indicateur | Valeur |
|---|---|
| Ventes spéculatives, semaine du 20 au 27 octobre | 8 Md$ |
| Sorties cumulées depuis le 22 septembre | 19,5 Md$ |
| Part des petits et moyens acteurs dans les ventes | 95 % |
| Performance de l’or, semaine du 20 au 27 octobre | -1,6 % |
| Variation du taux réel à 10 ans sur la même semaine | -0,11 point |
| Performance de l’or, du 27 au 30 octobre | -4,3 % |
| Clôture au 30 octobre | 3 876 $ l’once |
| Clôture au 6 novembre | 4 069 $ l’once |
Source : données CFTC relayées par Investing.com le 7 novembre 2026 et par Phemex et Coinlive les 7 et 8 novembre 2026 ; cours spot de l’once : Global Gold Prices, 7 novembre 2026.
Qui vend, et pourquoi ?
Ces ventes massives ressemblent à des liquidations pour lever du cash, sur fond de craintes sur la liquidité souveraine et de vigueur du dollar, pas à un verdict contre l’or. Le détail compte : 95 % des ventes viennent des catégories « autres » et « non déclarables », alors que les grands fonds spéculatifs s’étaient déjà délestés.
Le soutien structurel du marché reste intact : les banques centrales continuent d’acheter massivement, avec environ 60 tonnes par mois attendues en 2026-2027 selon les estimations relayées par Reuters le 6 novembre 2026, contre 17 tonnes en moyenne avant 2022.
Faut-il craindre de nouvelles baisses à court terme ?
La prudence reste de mise : les positions acheteuses de ces mêmes acteurs restent au-dessus de leur médiane de deux ans, ce qui laisse la porte ouverte à de nouvelles liquidations. Le rebond du 6 novembre, à 4 069 $ l’once, ne garantit en rien le mouvement des semaines à venir.
Un exemple fictif pour comprendre le mouvement
Exemple pédagogique fictif au 10 novembre 2026, sans allocation ni rendement conseillé. Sur un montant hypothétique de 10 000 €, la baisse de 4,3 % entre le 27 et le 30 octobre représente 430 €, soit une valeur de 9 570 €. Le rebond d’environ 5 % jusqu’au 6 novembre ramène cette valeur à environ 10 049 € : le parcours réel dépend de l’ordre et de l’ampleur des mouvements, pas seulement des points de départ et d’arrivée. Cet exemple ignore frais, fiscalité et change euro-dollar.
Quels pièges éviter pour votre épargne ?
Trois repères pour l’épargnant : l’or reste un actif de diversification et il ne monte jamais en ligne droite ; une baisse causée par des ventes forcées n’a pas la même signification qu’un changement de fondamentaux ; enfin, ce qui compte est la part de l’or dans votre allocation globale, pas le cours de la semaine.
Notre regard de conseiller
Une baisse causée par des liquidations n’appelle ni le repli ni l’achat précipité : elle invite à vérifier que la part des métaux précieux dans votre patrimoine correspond toujours à vos objectifs. Chez Head Patrimoine, nous vous aidons à calibrer la place des métaux précieux dans votre stratégie patrimoniale, en cohérence avec votre horizon et votre capacité à supporter une baisse.
Pour replacer ces questions dans une stratégie globale, découvrez notre démarche d’ingénierie patrimoniale. Pour examiner votre situation, contactez Head Patrimoine au 01 39 14 37 17.
Questions fréquentes
Pourquoi l’or baisse-t-il alors que les taux réels diminuent ?
Parce que des ventes spéculatives massives ont dominé l’effet des taux : 8 milliards de dollars de positions vendues entre le 20 et le 27 octobre 2026, selon les données publiques de la CFTC.
La baisse de l’or remet-elle en cause son rôle de diversification ?
Non, selon notre analyse : des ventes forcées pour lever du cash n’ont pas la même signification qu’un changement de fondamentaux, et les achats des banques centrales restent le soutien structurel du marché.
Faut-il vendre son or après une baisse ?
Une semaine de baisse ne suffit pas à décider. Ce qui compte est la part de l’or dans votre allocation globale ; toute décision doit être examinée en fonction de votre situation, de votre horizon et des risques.
Ceci n’est pas un conseil en investissement, uniquement un décryptage d’actualité. Tout investissement comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.