Cet article a été écrit par
Raphaël Elmaleh
Pacte Dutreil : ce que change la loi de finances 2026
Pacte Dutreil 2026 : ce que change la loi de finances pour la transmission d’entreprise
La loi de finances pour 2026 a durci le pacte Dutreil, le dispositif de référence pour transmettre une entreprise familiale. Deux changements s’appliquent aux transmissions réalisées depuis le 21 février 2026 : l’engagement individuel de conservation des titres passe de 4 à 6 ans, et les actifs dits somptuaires non affectés à l’activité sont exclus de l’exonération.
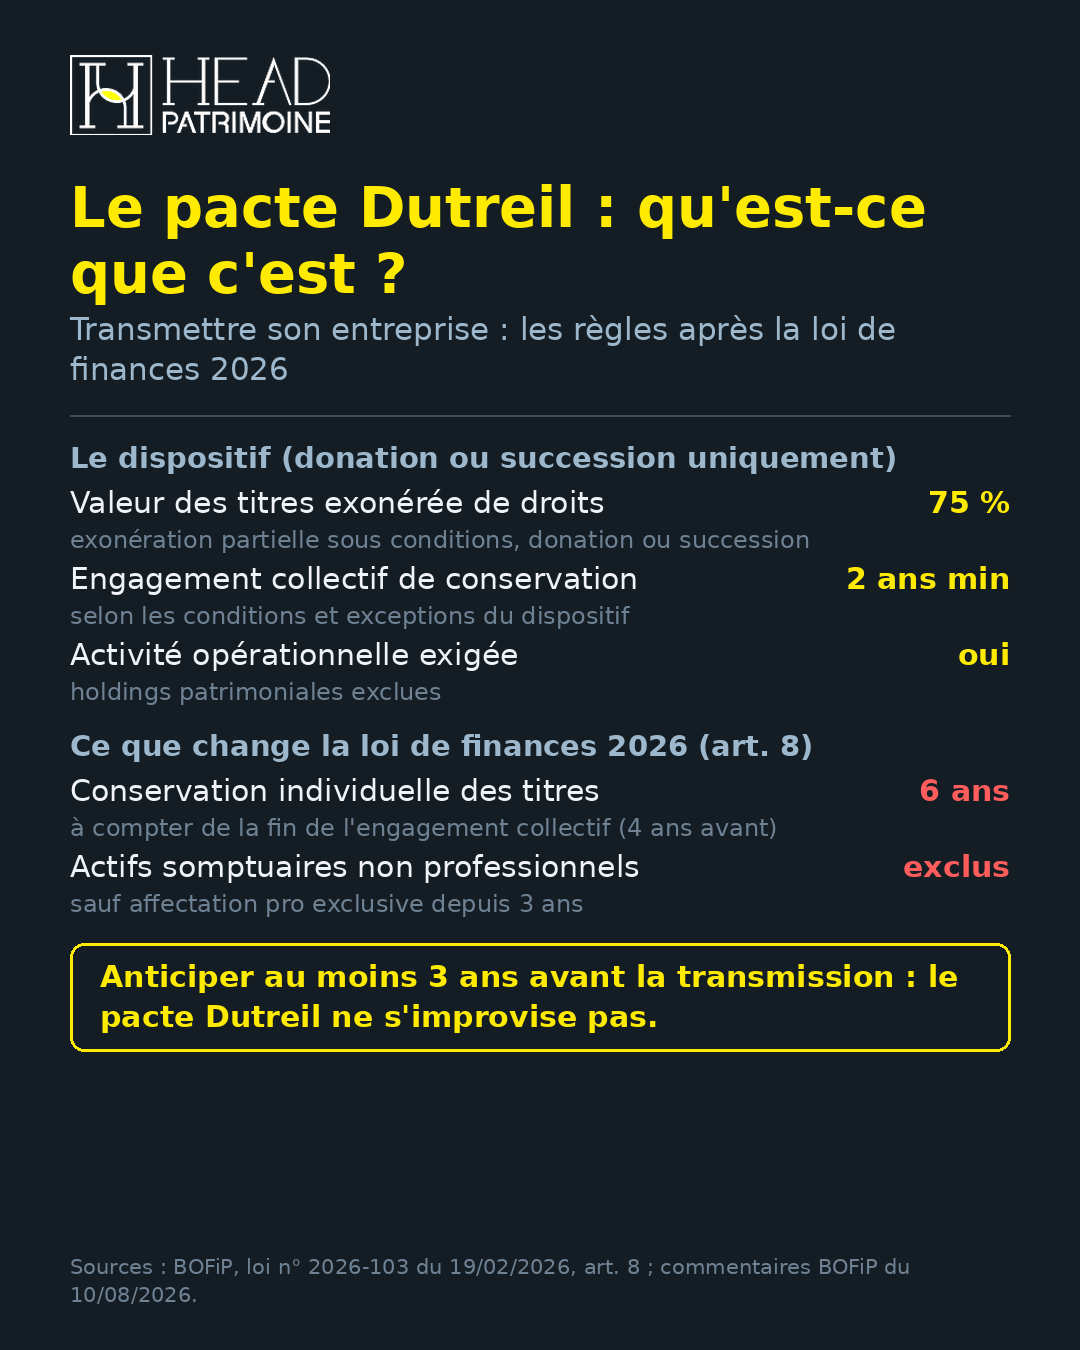
Le cœur du dispositif ne bouge pas : une exonération de droits de mutation portant sur 75 % de la valeur des titres transmis, sous conditions, en donation ou par succession. Voici l’essentiel à retenir, chiffres et dates à l’appui.
À retenir : le pacte Dutreil après la loi de finances 2026
- → 75 % : part de la valeur des titres exonérée de droits de mutation, sous conditions, uniquement en donation ou par succession.
- → 6 ans au lieu de 4 : durée de l’engagement individuel de conservation par les bénéficiaires ; dans le schéma standard (2 ans d’engagement collectif), la conservation totale passe ainsi de 6 à 8 ans.
- → 21 février 2026 : date d’entrée en vigueur ; les transmissions antérieures restent sous l’ancien régime.
- → 3 ans : durée minimale d’affectation exclusive à l’activité professionnelle pour qu’un actif somptuaire reste dans l’assiette exonérée.
Le pacte Dutreil : qu’est-ce que c’est ?
Le pacte Dutreil est un engagement collectif de conservation des titres, pris par les associés pour préserver l’unité et la pérennité de l’entreprise. En échange, les droits de mutation à titre gratuit sont exonérés sur les trois quarts (75 %) de la valeur des titres transmis, sous conditions.
Le dispositif est réservé aux transmissions par donation ou succession, et aux sociétés exerçant une vraie activité opérationnelle : industrielle, commerciale, artisanale, agricole ou libérale. Les holdings patrimoniales sont exclues. L’engagement collectif est souscrit pour une durée minimale de 2 ans et doit être en cours au jour de la transmission : il n’a donc pas besoin d’être terminé à cette date, et des régimes particuliers existent (engagement collectif réputé acquis dans certaines structures). Une condition de direction de la société par l’un des associés s’ajoute aux engagements de conservation.
Que change la loi de finances pour 2026 ?
La loi n° 2026-103 du 19 février 2026 (article 8) modifie deux paramètres du dispositif, pour les transmissions intervenues depuis le 21 février 2026.
D’abord, l’engagement individuel de conservation des titres par les bénéficiaires passe de 4 à 6 ans. Cet engagement court à compter de la fin de l’engagement collectif : dans le schéma standard d’un engagement collectif de 2 ans, la conservation porte ainsi sur 8 ans au total, contre 6 ans auparavant. Les engagements pris pour des transmissions antérieures au 21 février 2026 restent soumis à l’ancienne durée de 4 ans.
Ensuite, les actifs non professionnels dits somptuaires sont exclus de l’exonération lorsqu’ils ne sont pas affectés exclusivement à l’activité de l’entreprise. La liste est fixée par la loi : biens de chasse ou de pêche, véhicules de tourisme, yachts, bateaux de plaisance et aéronefs, bijoux, métaux précieux et objets d’art, de collection ou d’antiquité, chevaux de course ou de concours, vins et alcools, logements et résidences. Un de ces biens reste dans l’assiette exonérée s’il est affecté exclusivement à l’activité depuis au moins 3 ans avant la transmission (ou depuis son acquisition si elle est plus récente), et jusqu’à la fin de l’engagement individuel, ou jusqu’à sa cession.
L’exclusion ne porte que sur la fraction de la valeur des titres représentative de ces biens, y compris lorsqu’ils sont détenus par une filiale contrôlée : le pacte n’est pas perdu, l’assiette exonérée est réduite proportionnellement.
| Règle | Avant le 21 février 2026 | Depuis le 21 février 2026 |
|---|---|---|
| Exonération de droits de mutation | 75 % de la valeur des titres | 75 % (inchangée) |
| Engagement individuel de conservation | 4 ans | 6 ans |
| Durée totale de conservation, schéma standard (2 ans d’engagement collectif + engagement individuel) | 6 ans | 8 ans |
| Actifs somptuaires non professionnels | dans l’assiette exonérée | exclus, sauf affectation exclusive à l’activité depuis au moins 3 ans |
Source : BOFiP ACTU-2026-00114, 10 août 2026 ; loi n° 2026-103 du 19 février 2026, article 8.
Un exemple fictif pour comprendre la réforme
Exemple pédagogique fictif au 11 novembre 2026, sans recommandation. Un chef d’entreprise donne la totalité des titres de sa société opérationnelle : les titres transmis valent 2 M€ et l’actif social brut vaut 2 M€. Sans actif somptuaire, l’exonération porte sur 1,5 M€ et l’assiette taxable est de 500 000 €, avant abattements personnels. Si l’actif social comprend un véhicule de tourisme de 100 000 € non affecté à l’activité, la fraction exclue représente 5 % de la valeur des titres (100 000 € rapportés à 2 000 000 € d’actif social), soit 100 000 € : l’assiette taxable passe à 575 000 €. Cet exemple ignore les abattements, les barèmes et la situation personnelle des bénéficiaires.
Quels pièges éviter ?
Trois points de vigilance. Céder ou redonner les titres pendant l’engagement remet en cause l’exonération, sauf exceptions limitatives prévues par la loi. Un actif somptuaire détenu par la société sans affectation exclusive réduit l’exonération, y compris lorsqu’il est détenu par une filiale. Enfin, la condition d’affectation de 3 ans s’apprécie en amont de la transmission : elle ne se répare pas au dernier moment.
Notre regard de conseiller
Le pacte Dutreil est le dispositif de référence pour transmettre une entreprise familiale : 75 % de la valeur des titres sont exonérés de droits de mutation, sous conditions. Il ne s’improvise pas, et le durcissement de 2026 ne remet pas le dispositif en cause : il le recentre sur les entreprises réellement opérationnelles. Anticiper la transmission des années en amont, préparer le successeur qui devra s’engager dans la durée et se faire accompagner restent les trois clés, car le dispositif est exigeant.
Chez Head Patrimoine, nous accompagnons les chefs d’entreprise qui préparent leur transmission : calendrier, structuration du pacte, préparation du successeur. Pour replacer la transmission dans votre stratégie globale, découvrez notre démarche d’ingénierie patrimoniale. Pour examiner votre situation, contactez Head Patrimoine au 01 39 14 37 17.
Questions fréquentes
Le pacte Dutreil est-il toujours intéressant après la loi de finances 2026 ?
Oui : l’exonération de 75 % est maintenue. La réforme allonge l’engagement individuel de conservation à 6 ans et exclut les actifs somptuaires non professionnels, mais elle recentre le dispositif sur les entreprises réellement opérationnelles sans le remettre en cause.
Les transmissions réalisées avant le 21 février 2026 sont-elles concernées ?
Non. La réforme s’applique aux transmissions à titre gratuit intervenues à compter du 21 février 2026. Les engagements individuels de conservation en cours à cette date restent soumis à l’ancienne durée de 4 ans.
Quels biens sont considérés comme somptuaires ?
La loi vise les biens de chasse ou de pêche, les véhicules de tourisme, les yachts, bateaux de plaisance et aéronefs, les bijoux, métaux précieux et objets d’art, de collection ou d’antiquité, les chevaux de course ou de concours, les vins et alcools, ainsi que les logements et résidences. Ils restent dans l’assiette exonérée s’ils sont affectés exclusivement à l’activité professionnelle depuis au moins 3 ans.
Quel est le rôle d’un cabinet de gestion de patrimoine dans une transmission d’entreprise ?
Un cabinet de gestion de patrimoine aide le chef d’entreprise à préparer la transmission des années en amont : calendrier, structuration du pacte Dutreil, préparation du successeur et cohérence avec la stratégie patrimoniale globale. C’est l’objet de notre démarche d’ingénierie patrimoniale.
Ceci n’est pas un conseil en investissement, uniquement un décryptage d’actualité. Chaque situation est particulière : l’application de ces règles s’apprécie au cas par cas avec vos conseils.
Sources
- BOFiP, « ENR – Exclusion de certains biens dits somptuaires et allongement de la durée d’engagement individuel de conservation pour l’application du dispositif Dutreil », ACTU-2026-00114, 10 août 2026 : bofip.impots.gouv.fr
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, article 8, Légifrance : legifrance.gouv.fr
- Commentaires de l’administration fiscale sur le dispositif, BOI-ENR-DMTG-10-20-40-20, 10 août 2026 : bofip.impots.gouv.fr
- Sources consultées le 11 novembre 2026.