

Cet article a été écrit par
Raphaël Elmaleh
Banques françaises : que signale leur PER 2026 ?
Les trois grandes banques cotées françaises se paient entre 6,7 et 7,7 fois les bénéfices attendus pour 2026, contre 10,2 à 12,8 fois pour Santander, ING et UBS, selon StockAnalysis consulté le 30 octobre. Cette décote reflète une partie du risque souverain français, mais elle ne suffit ni à conclure à une opportunité ni à écarter le risque. Le premier réflexe est de mesurer votre exposition réelle aux banques françaises.
À retenir
- BNP Paribas a publié un résultat net part du groupe de 3,456 milliards d’euros au troisième trimestre 2026, en hausse de 13,5 %.
- La banque confirme un objectif de rentabilité ROTE de 12 % en 2026 et un rachat d’actions de 1,3 milliard d’euros à partir du 2 novembre.
- Les PER 2026 arrondis ressortent à 7,6 pour BNP Paribas, 7,7 pour Société Générale et 6,7 pour Crédit Agricole SA.
- Santander, ING et UBS se paient respectivement 10,2, 11,7 et 12,8 fois les bénéfices attendus pour 2026.
- Ces ratios reposent sur des consensus et des cours du 27 au 29 octobre 2026 : ils peuvent changer et ne constituent pas un conseil d’achat.
Qu’est-ce que le PER 2026 d’une banque ?
Le PER, ou price-earnings ratio, est le cours de l’action divisé par le bénéfice par action attendu. Un PER 2026 de 7,6 signifie que le marché paie 7,6 € pour 1 € de bénéfice annuel attendu en 2026.
Ce ratio n’est pas un rendement. Son inverse donne un rendement des bénéfices théorique de 13,2 % à 7,6 fois, contre 7,8 % à 12,8 fois, avant tout risque.
Pourquoi les banques françaises sont-elles moins valorisées ?
La décote tient en partie aux inquiétudes sur les finances publiques françaises. S&P Global Market Intelligence écrit que les banques françaises servent de relais au risque souverain, dans un contexte politique et budgétaire incertain.
Certaines révisions d’octobre vont dans ce sens : KBW a abaissé son objectif sur Société Générale de 81 à 75 €, tandis que J.P. Morgan et RBC ont réduit ceux de Crédit Agricole SA. S&P souligne pourtant des bilans et une rentabilité plus solides qu’en 2024.
Que montre la comparaison avec les banques étrangères ?
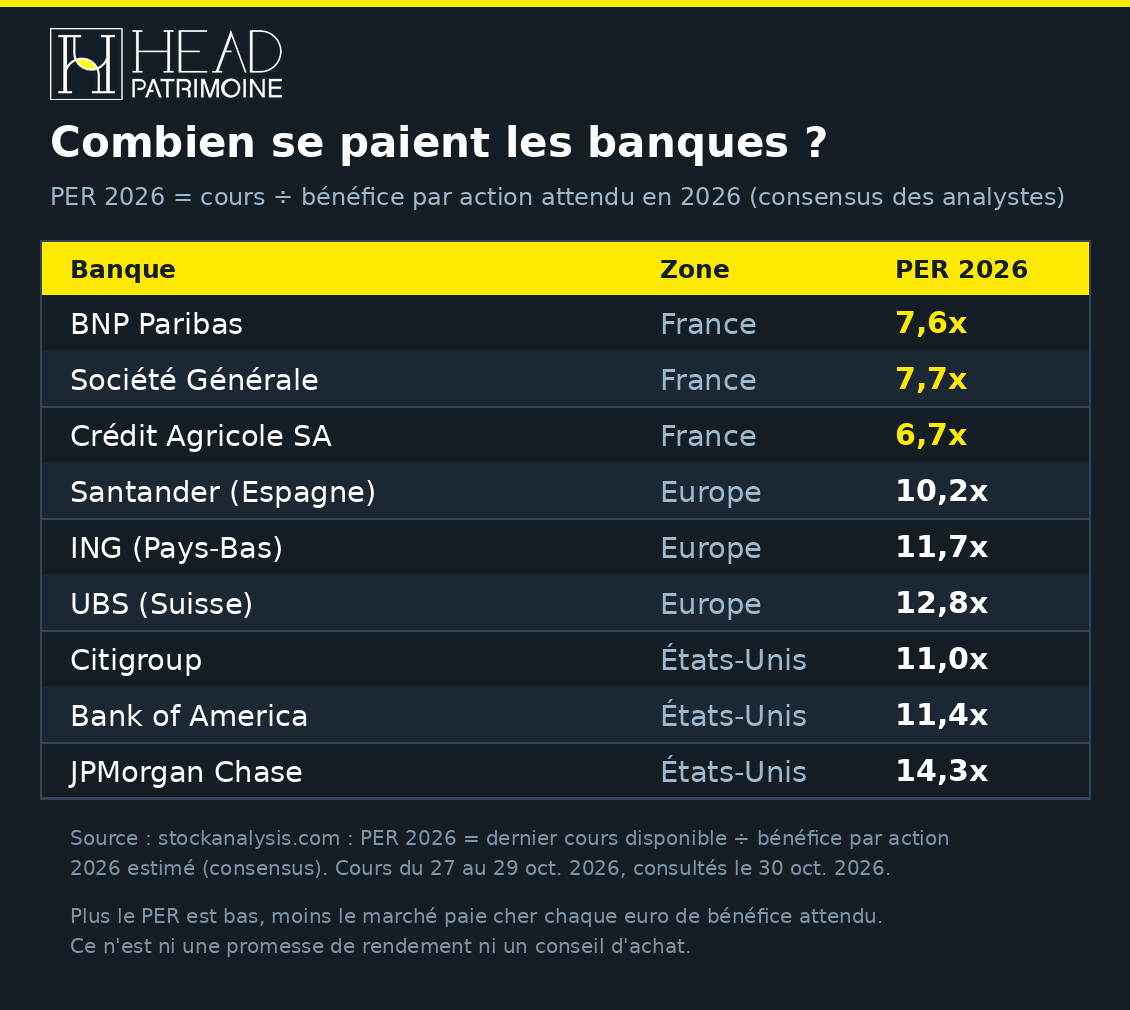
Sur une même base de bénéfices attendus pour 2026, les trois banques françaises cotées se paient moins cher que leurs principales concurrentes européennes et américaines.
| Banque | PER 2026 |
|---|---|
| BNP Paribas (France) | 7,6 fois |
| Société Générale (France) | 7,7 fois |
| Crédit Agricole SA (France) | 6,7 fois |
| Santander (Espagne) | 10,2 fois |
| ING (Pays-Bas) | 11,7 fois |
| UBS (Suisse) | 12,8 fois |
| Citigroup (États-Unis) | 11,0 fois |
| Bank of America (États-Unis) | 11,4 fois |
| JPMorgan Chase (États-Unis) | 14,3 fois |
Données StockAnalysis, arrondies à une décimale. Les cours disponibles datent du 27 au 29 octobre 2026 et les pages ont été consultées le 30 octobre 2026. Les fourchettes de mise à jour varient selon les banques, ce qui impose de dater la comparaison.
Exemple fictif : quel effet sur un portefeuille de 120 000 € ?
Exemple fictif. Marc, 45 ans, détient 120 000 € d’actifs financiers. Son inventaire trouve 9 600 € exposés aux banques françaises : 4 000 € d’actions BNP Paribas en direct et 5 600 € via deux fonds. Son exposition totale est donc de 8 %.
Une variation de 10 % de cette poche fait gagner ou perdre 960 €, soit 0,8 % du portefeuille, avant frais et fiscalité. Avec une exposition de 15 %, le même choc représente 1 800 €, soit 1,5 %. L’exercice ne prévoit aucun cours : il sert à connaître le point de départ.
Quels pièges éviter avant d’en tirer une conclusion ?
- Ne confondez pas PER bas et bonne affaire : le ratio peut refléter un risque durable.
- Ne comparez pas des bénéfices passés à des bénéfices prévisionnels : la même année de référence est nécessaire.
- Ne regardez pas seulement les actions en direct : les fonds et ETF peuvent déjà détenir ces banques.
- Ne figez pas le ratio : le cours, les prévisions de bénéfices et les objectifs des analystes évoluent.
- N’oubliez pas le risque de perte en capital, même lorsque les bilans sont solides.
Notre regard de conseiller
La lecture prudente consiste à considérer cette décote comme le prix du risque français : elle peut durer. La lecture contrarienne retient que des bilans solides et une rentabilité au rendez-vous peuvent rendre l’écart excessif. Les résultats de BNP Paribas donnent un argument à cette seconde lecture, sans lever le risque.
Pour un épargnant, il faut d’abord mesurer la part des banques françaises dans votre allocation, en direct et via vos fonds, puis vérifier qu’elle reste cohérente avec votre horizon et votre tolérance au risque. C’est le point de départ retenu dans le post LinkedIn du 30 octobre.
FAQ
Qu'est-ce que le PER d'une banque ?
Le PER est le cours de l'action divisé par le bénéfice par action attendu. Un PER 2026 de 7,6 signifie que le marché paie 7,6 € pour 1 € de bénéfice annuel attendu en 2026, selon un consensus qui peut évoluer.
Pourquoi les banques françaises sont-elles moins chères ?
S&P Global Market Intelligence explique qu'elles servent de relais au risque souverain français dans un contexte politique et budgétaire incertain. Leurs bilans et leur rentabilité peuvent être solides sans supprimer cette décote.
Un PER bas est-il une raison d'acheter ?
Non. Il peut signaler une décote excessive ou un risque durable. Les bénéfices attendus ne sont pas garantis et l'investissement en actions comporte un risque de perte en capital.
Comment vérifier mon exposition aux banques françaises ?
Additionnez les actions détenues en direct et la part des fonds, ETF ou unités de compte investie dans ces banques. L'objectif est de connaître le poids total avant de décider s'il reste adapté à votre horizon et à votre tolérance au risque.
Pour aller plus loin
Pour replacer cette exposition dans votre allocation, consultez nos solutions financières et notre page pour développer votre patrimoine.
Pour faire le point sur votre allocation, vous pouvez prendre rendez-vous avec Head Patrimoine ou appeler le 01 39 14 37 17. Cet article est informatif et ne constitue pas un conseil personnalisé. Tout investissement en actions comporte un risque de perte en capital.
Sources
- BNP Paribas, résultats au 30 septembre 2026, 28 octobre 2026.
- Boursorama, résultats de BNP Paribas, 28 octobre 2026.
- StockAnalysis, pages forecast consultées le 30 octobre 2026 : BNP Paribas, Société Générale, Crédit Agricole SA, Santander, ING, UBS, Bank of America, Citigroup, JPMorgan Chase.
- S&P Global Market Intelligence, French bank valuations signal upside after sovereign-risk selloff, 13 octobre 2026.
- Post LinkedIn Head Patrimoine publié le 30 octobre 2026.